
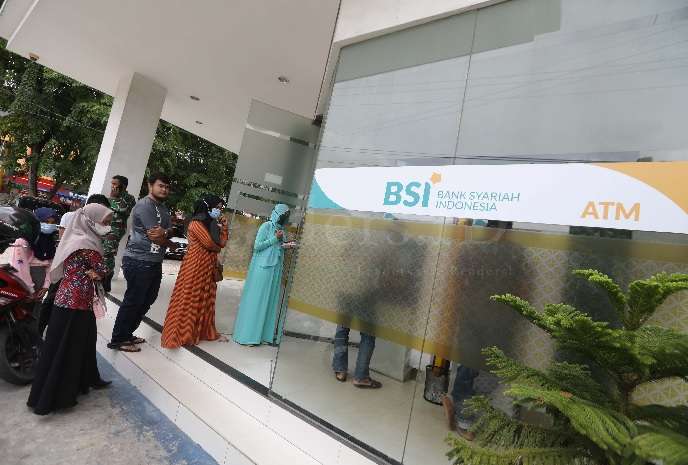
Belakangan ini, perbankan syariah di Indonesia sedang menunjukkan perkembangan yang cukup menggembirakan. Kepercayaan masyarakat terus bertambah. Antrean di bank syariah semakin panjang. Dan, label “halal” semakin jadi daya tarik tersendiri.
Data yang ada pun menunjukkan hal tersebut. Total aset perbankan syariah nasional sudah tembus Rp 1.061 triliun per Maret 2026. Kalau dihitung bersama pasar modal syariah dan industri keuangan nonbank syariah, total aset keuangan syariah nasional mencapai Rp 3.156,89 triliun, tumbuh 8,45 persen secara tahunan. Pembiayaan tumbuh 9,82 persen jadi Rp 716,40 triliun, dan dana pihak ketiga ikut naik 11,14 persen.
Tapi di balik angka-angka yang membanggakan itu, ada pertanyaan besar: apakah perbankan syariah memang berjalan sesuai nilai dasar Islam, atau cuma versi konvensional yang dibungkus ulang dengan label syariah (Jaelani, 2025).
Bukan Cuma Soal “Bebas Riba”
Banyak orang menilai bank syariah halal karena tidak menggunakan bunga. Itu benar, tetapi belum sepenuhnya lengkap. Dalam Islam, kehalalan sebuah transaksi keuangan jauh lebih luas dari sekadar menghindari riba. Ia juga mencakup keadilan, transparansi, dan memastikan semua pihak, bank maupun nasabah, tidak dirugikan.
Lucky Nugroho (2023), peneliti keuangan syariah, menegaskan bahwa tujuan keuangan syariah bukan hanya melarang riba, melainkan secara keseluruhan untuk mewujudkan keadilan, transparansi, dan pengelolaan transaksi keuangan yang bertanggung jawab. Dalam sistem bagi hasil, bank dan nasabah sama-sama mendapatkan keuntungan dan menanggung risiko secara adil, sehingga hubungan keduanya menjadi lebih seimbang dan saling menguntungkan.
Masalahnya, dalam praktik sehari-hari, makna “halal” ini sering dipersempit. Yang dilihat hanya: apakah sudah sesuai fatwa? Apakah dokumennya sudah beres? Kajian dalam Journal of Innovative and Creativity (2025) bahkan menemukan, banyak produk yang secara teknis dianggap sesuai syariah, namun tidak sepenuhnya mencerminkan semangat keadilan dan kemitraan yang menjadi esensi ekonomi Islam. Ini sebuah fenomena yang bisa disebabkan oleh tekanan pasar, kurangnya pemahaman mendalam soal filosofi syariah di kalangan praktisi, atau regulasi yang masih berfokus pada formalitas ketimbang substansi. Padahal nilai di balik aturan itu, yaitu keadilan, kejujuran, keberpihakan pada nasabah, belum tentu ikut hadir.
Syariah Rasa Konvensional
Salah satu contoh paling nyata adalah pembiayaan murabahah. Secara akad, ini adalah transaksi jual beli, bank membeli barang terdahulu, kemudian menjualnya ke nasabah dengan harga yang sudah disepakati. Dalam praktiknya, sebagian nasabah masih menganggap: “Pada dasarnya tetap sistem cicilan, tidak jauh beda dari Kredit Pemilikan Rumah (KPR) biasa.” Dan jujur saja, persepsi itu tidak sepenuhnya salah. Karena memang dalam berbagai kasus, model dan struktur cicilannya terasa serupa dengan kredit konvensional. Akadnya sudah syariah, tapi pengalaman nasabahnya hampir identik.
Data sektoral terbaru yang dipublikasikan Otoritas Jasa Keuangan (OJK) masih menunjukkan pembiayaan perbankan syariah didominasi sektor perumahan atau KPR, dengan proporsi sekitar 23 persen. Kondisi ini membuat sebagian masyarakat merasa bentuk cicilan syariah masih mirip dengan KPR konvensional, meskipun akad yang dipakai berbeda. Yang menarik, hingga Maret 2026, pembiayaan perbankan syariah justru tumbuh makin kencang, 9,82 persen per tahunnya. Tapi pertumbuhan secepat itu sebenarnya baru ukuran kesehatan bisnis bank, bukan ukuran seberapa syariah produknya di mata nasabah. Artinya, meski industrinya terus berkembang pesat, kualitas dan nilai dasar produknya belum tentu ikut menguat.
Karena Label
Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang digelar OJK bersama BPS, indeks literasi keuangan syariah penduduk Indonesia mencapai 43,42 persen, naik dari 39,11 persen pada survei tahun sebelumnya. Tapi angka ini masih jauh di bawah literasi keuangan umum yang sudah menyentuh 66,46 persen.
Artinya, lebih dari separuh masyarakat Indonesia masih belum benar-benar paham cara kerja keuangan syariah. Dan yang lebih mengejutkan, indeks inklusi keuangan syariah, yaitu berapa banyak yang benar-benar menggunakan produknya, hanya bergerak tipis dari 12,88 persen jadi 13,41 persen. Padahal, literasinya sudah meningkat cukup pesat. Ini menunjukkan jarak antara masyarakat yang tahu soal keuangan syariah dan masyarakat yang benar-benar memakainya masih belum banyak berubah, malah cenderung melebar.
Di lapangan, banyak nasabah memilih bank syariah semata karena label “halal”-nya. Bahkan sebagian menganggap perbedaan bank syariah dan konvensional hanya terletak pada istilah, seperti “bunga” yang diganti “bagi hasil” atau “margin”. Padahal, perbedaan keduanya bukan hanya terletak pada penyebutan, tetapi juga pada prinsip dan akad yang digunakan dalam transaksi. Kalau pemahaman dasar pada sistem keuangan syariah saja masih rendah, maka tujuan utama hadirnya perbankan syariah sebagai alternatif sistem keuangan yang berlandaskan prinsip syariah akan sulit tercapai secara maksimal.
Yang Masih Jadi Tanda Tanya
Secara sistem, pengawasan perbankan syariah sebenarnya sudah ada. Ada Dewan Pengawas Syariah (DPS) di tiap lembaga, dan di tingkat nasional ada DSN-MUI yang mengeluarkan fatwa dan standar. Tapi efektivitasnya masih jadi tanda tanya. Studi terbaru dalam Jurnal Syarikat (2025) menunjukkan bahwa sinergi antara DSN-MUI dan DPS belum berjalan optimal, dan kemandirian DPS pun masih lemah di banyak lembaga. Temuan dari Ghaly: Journal of Islamic Economic Law menambahkan, keterbatasan kompetensi sumber daya manusia DPS dan ketergantungan anggaran DPS pada institusi yang justru diawasinya menjadi faktor yang turut melemahkan kemandirian tersebut.
Dalam praktiknya, pengawasan yang berjalan selama ini lebih banyak didominasi pada kesesuaian dokumen dan struktur perjanjian. Sementara apa yang terjadi di lapangan, bagaimana nasabah diperlakukan, apakah informasi disampaikan dengan jelas, itu belum tentu ikut dipantau secara mendalam. Hasilnya, kepatuhan tampak terjaga di atas kertas, tapi nilai syariah yang sesungguhnya belum tentu benar-benar dijalankan dalam praktiknya.
Pada akhirnya, label syariah bukan cuma soal identitas atau merek semata, melainkan moral kepada nasabah, masyarakat, dan nilai-nilai yang diklaim dijalankan. Pertumbuhan aset yang sudah melewati Rp 1.061 triliun pada kuartal I tahun 2026 itu membanggakan. Tapi angka besar tanpa substansi yang kuat hanya akan jadi bangunan tinggi tanpa fondasi.
Kalau yang dijaga hanya formalitasnya saja, tanpa memastikan nilai keadilan dan kejujuran benar-benar hadir dalam setiap transaksi, lambat laun kepercayaan itu akan tergerus sendiri. Dan sekali kepercayaan itu hilang, tidak mudah membangunnya kembali.
Semangat terus 💪🏻
Makasih kak💪🏻