
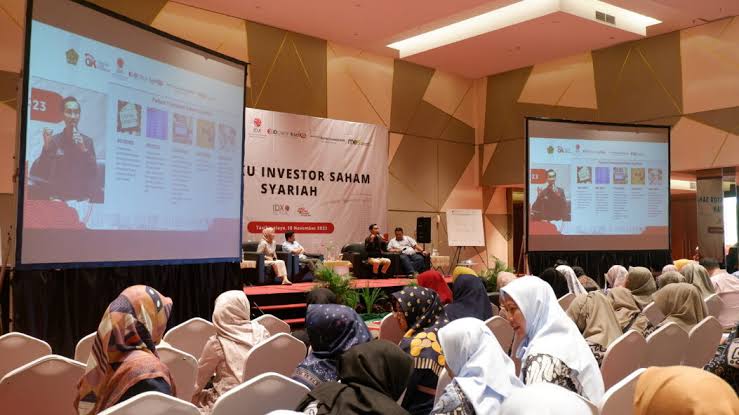
Kemudahan akses melalui teknologi digital telah mengubah lanskap pasar modal Indonesia secara drastis. Saat membuka aplikasi sekuritas atau platform investasi modern, investor disajikan dengan visualisasi data yang sangat praktis.
Jika suatu emiten masuk ke dalam kategori halal, sistem aplikasi secara otomatis menyematkan label atau keterangan bertuliskan “Syariah” pada profil emiten tersebut. Indikator visual ini berfungsi sebagai panduan awal bagi publik, termasuk generasi santri modern di berbagai daerah, untuk memilah instrumen yang sesuai dengan prinsip hukum Islam.
Namun, patut dicatat bahwa label “Syariah” pada antarmuka aplikasi investasi tidak muncul secara otomatis. Otoritas Jasa Keuangan (OJK) bersama Dewan Syariah Nasional-Majelis Ulama Indonesia (DSN-MUI) melakukan proses penyaringan secara ketat dan berkala sebelum menetapkan Daftar Efek Syariah (DES).
Dari kacamata literasi finansial komunitas pesantren yang adaptif terhadap teknologi, indikator visual tersebut jelas tidak boleh diterima begitu saja. Penggunaan data laporan keuangan secara mandiri tetap menjadi langkah utama untuk memverifikasi keabsahan operasional emiten secara akuntansi.
Hal Bunga dan Utang
Secara mendasar, instrumen investasi non-syariah atau konvensional mengandalkan sistem bunga (interest). Sistem bunga menjadi sumber pendapatan utama dalam investasi konvensional. Di samping itu, operasional perusahaan konvensional sering kali dibiayai dengan utang ribawi tanpa batasan yang ketat.
Dalam praktik akuntansi konvensional, beban bunga dicatat sebagai biaya operasional yang mengurangi laba bersih, sedangkan pendapatan bunga diklasifikasikan sebagai pendapatan lain-lain tanpa memedulikan aspek moralitas agama.
Sebaliknya, terdapat konsensus kuat di lingkungan santri bahwa akuntansi syariah memandang transaksi berbasis bunga sebagai riba yang hukumnya haram berdasarkan nas hukum Islam yang sahih. Oleh karena itu, strategi akuntansi syariah menerapkan metode penapisan finansial (financial screening) untuk membatasi paparan bunga dan utang yang tidak sesuai dengan syariat. Paradigma fikih muamalah kontemporer menegaskan bahwa emiten dinyatakan tidak syariah apabila struktur modalnya didominasi oleh pinjaman dari bank konvensional yang menerapkan sistem bunga berjalan.
Melalui Laporan Keuangan
Untuk menyaring emiten yang benar-benar bersih, langkah krusial yang harus ditempuh oleh kaum santri adalah mengedepankan teknik pembedahan laporan keuangan dengan saksama.
Merujuk pada Peraturan OJK Nomor 35/POJK.04/2017, analisis wajib difokuskan pada dua rasio kuantitatif yang diambil langsung dari laporan posisi keuangan dan laporan laba rugi emiten.
Pertama, langkah operasionalnya adalah menghitung rasio utang berbunga (interest-bearing debt) terhadap total aset. Formulanya adalah membagi total liabilitas yang memiliki beban bunga (seperti utang bank konvensional, obligasi, dan utang sewa) dengan total aset perusahaan.
Analisis tersebut mengacu pada batas maksimal yang ditoleransi oleh regulasi DSN-MUI, yaitu 45%. Jika hasil pembagian menunjukkan angka di atas 45%, maka emiten tersebut secara otomatis dinilai gugur dari kategori syariah karena terbukti terlalu bergantung pada dana ribawi.
Kedua, kewajiban berikutnya adalah membedah komponen pendapatan melalui analisis laporan laba rugi. Formula yang digunakan adalah membandingkan total pendapatan bunga serta pendapatan tidak halal lainnya dengan total pendapatan usaha.
Batas toleransi untuk pendapatan sekunder yang tidak halal ini adalah maksimal 10%. Kejelian tingkat tinggi sangat diperlukan oleh kaum santri saat memeriksa catatan atas laporan keuangan pada akun pendapatan nonoperasional untuk memastikan bahwa tidak ada dana ribawi tersembunyi yang terakumulasi.
Keberadaan label “Syariah” di dalam aplikasi investasi memang sangat membantu dan mempermudah investor pemula di lingkungan pesantren. Meskipun demikian, akuntansi syariah mengajarkan para santri untuk tidak bersikap pasif terhadap data permukaan. Dalam konteks ini, pembersihan portofolio dari unsur haram, cleansing atau purification, hanya bisa dicapai jika publik memahami esensi data akuntansi di balik aplikasi.
Dengan memahami cara mendeteksi rasio utang berbunga maksimal 45% dan pendapatan non-halal maksimal 10%, keamanan portofolio dari risiko riba dapat dijamin secara penuh. Langkah konkret ini membuktikan bahwa penguasaan ilmu akuntansi memperkuat integritas spiritual seorang investor Muslim.
Integrasi teknologi aplikasi dan ketajaman analisis akuntansi ini memastikan bahwa investasi yang dipilih tidak sekadar berlabel halal, melainkan juga memiliki tata kelola yang transparan dan akuntabel, serta membawa keberkahan bagi para pemilik modal.